IT Park rezidenti bo‘lish uchun nima qilish kerak?
IT sohasida biznes boshlagan tadbirkor uchun IT Park rezidenti maqomi, avvalo, soliq va bojxona imtiyozlari bilan qiziq. Biroq kompaniyaning dasturlash, elektron tijorat, sun’iy intellekt yoki boshqa IT yo‘nalishida ishlashining o‘zi rezident maqomini olish uchun yetarli emas.
Rezidentlik uchun qonunchilikda alohida talablar belgilangan: kompaniya muayyan tashkiliy-huquqiy talablarga javob berishi, uning faoliyati ruxsat etilgan faoliyat turlaridan biriga kirishi, iqtisodiy asoslangan biznes-rejaga ega bo‘lishi va belgilangan tartibda ariza topshirishi kerak. Ariza va biznes-reja esa alohida tartibda ko‘rib chiqiladi.
Bu tartibning asosiy qoidalari Vazirlar Mahkamasining 2019-yil 15-iyuldagi 589-son qarori bilan tasdiqlangan Dasturiy mahsulotlar va axborot texnologiyalari texnologik parki faoliyatini tashkil etish tartibi to‘g‘risidagi nizomda belgilangan. Mazkur Nizom nafaqat rezident sifatida ro‘yxatdan o‘tish, balki rezident maqomidan mahrum qilish, soliq va bojxona imtiyozlarini qo‘llash hamda rezidentlarning keyingi faoliyati bilan bog‘liq masalalarni ham tartibga soladi.
Shu sababli maqolada masalani faqat “IT Park rezidenti bo‘lish uchun ariza qanday beriladi?” degan savol bilan cheklamaymiz. Kim rezident bo‘lishi mumkinligi, qaysi faoliyat turlari rezidentlikka mos kelishi, biznes-rejaga qanday talablar qo‘yilishi, ariza qancha muddatda ko‘rib chiqilishi, qanday hollarda rad javobi berilishi, rezident maqomini olgandan keyin qanday majburiyatlar yuzaga kelishi va, albatta, rezidentlarga qanday imtiyozlar berilishini ketma-ket ko‘rib chiqamiz.
Kimlar IT Park rezidenti bo‘lishi mumkin?
Bu savolda birinchi e’tibor berish kerak bo‘lgan jihat — rezident maqomi faoliyat turiga emas, yuridik shaxsga beriladi.
Nizomning 7-bandiga ko‘ra, O‘zbekiston Respublikasi hududida ro‘yxatdan o‘tkazilgan yuridik shaxslar Texnopark rezidenti maqomini olishga talabgor bo‘lishlari mumkin. Nizomda rezidentning o‘zi ham belgilangan tartibda Texnoparkda ro‘yxatdan o‘tkazilgan va Rezidentlarning yagona reyestriga kiritilgan yuridik shaxs sifatida ta’riflangan.
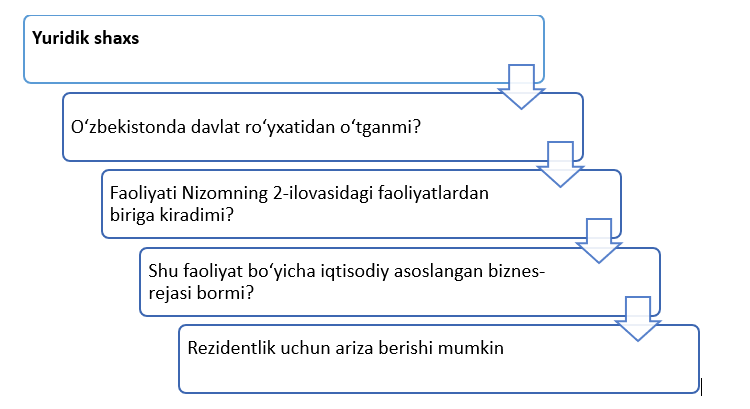
Biroq kompaniyaning O‘zbekistonda yuridik shaxs sifatida ro‘yxatdan o‘tganligi rezidentlikni olish uchun o‘zi yetarli emas. Nizomning 9-bandida rezident maqomiga talabgor yuridik shaxs uchun asosiy mezonlar belgilangan. Unga ko‘ra, yuridik shaxs:
- 1) O‘zbekiston hududida yuridik shaxs sifatida davlat ro‘yxatidan o‘tgan bo‘lishi;
- 2) Nizomning 2-ilovasida nazarda tutilgan faoliyat turini yoki faoliyat turlarini amalga oshirishi;
- 3) aynan shu faoliyat turlari bo‘yicha iqtisodiy asoslangan biznes-rejaga ega bo‘lishi kerak.
Buni sodda sxemada quyidagicha tasvirlash mumkin:
Shu o‘rinda amaliyotda chalkashishi mumkin bo‘lgan bir masala bor. Masalan, MChJning firma nomida “IT”, “Digital”, “Software” yoki “Tech” so‘zlari mavjudligi yoxud uning ta’sis hujjatlarida IT bilan bog‘liq faoliyat turi ko‘rsatilganining o‘zi rezident maqomini olish uchun yetarli emas.
Asosiy masala kompaniyaning Texnopark rezidenti sifatida aynan qanday faoliyatni amalga oshirmoqchi ekanligi va bu faoliyat Nizomning 2-ilovasidagi ro‘yxatga kirishidir. Bundan tashqari, mazkur faoliyat biznes-rejada iqtisodiy jihatdan asoslantirilishi kerak.
“Raqamli startaplar” uchun istisno mavjud. 2026-yil 11-fevraldagi PQ–59-son qaror bilan Nizomga kiritilgan 9¹-bandga ko‘ra, “Raqamli startaplar” dasturi ishtirokchisi bo‘lgan startap loyihalarga Nizomning 9-bandida belgilangan talablarni qo‘llamasdan Texnopark rezidenti maqomi to‘g‘ridan-to‘g‘ri beriladi. Bu juda muhim istisno. Ya’ni rezidentlikning umumiy tartibi bilan “Raqamli startaplar” dasturi ishtirokchilari uchun nazarda tutilgan tartibni bir xil deb tushunmaslik kerak.
| Umumiy tartibda rezidentlik uchun | Talab |
|---|---|
| Subyekt | O‘zbekistonda ro‘yxatdan o‘tgan yuridik shaxs |
| Faoliyat | Nizom 2-ilovasidagi faoliyatlardan biri yoki bir nechtasi |
| Biznes-reja | Iqtisodiy asoslangan bo‘lishi kerak |
| Ariza | Belgilangan tartibda Direksiyaga taqdim etiladi |
| Natija | Rezident maqomi berilgach, Yagona reyestrga kiritiladi |
| Alohida tartib | “Raqamli startaplar” dasturi ishtirokchilari uchun mavjud |
Demak, “IT kompaniyam bor, IT Park rezidenti bo‘la olamanmi?” degan savolga faqat kompaniyaning IT sohasida ishlashiga qarab javob berib bo‘lmaydi.
IT Park rezidentlari qaysi faoliyat turlari bilan shug‘ullanishi mumkin?
Yuridik shaxsning IT sohasida ishlashi hali uning faoliyati IT Park rezidentligi talablariga mos kelishini anglatmaydi. Bu masalada asosiy mezon kompaniyaning amalda bajaradigan ishlari Nizomning 2-ilovasida nazarda tutilgan faoliyat turlaridan biriga mos kelishi hisoblanadi.
30 ta faoliyat turi nimani qamrab oladi?
Nizomning 2-ilovasidagi ro‘yxat dastlab faqat klassik dasturiy mahsulotlar ishlab chiqish bilan cheklanmagan. Keyingi yillarda unga yangi yo‘nalishlar qo‘shilib, bugungi kunda ro‘yxat 30 ta banddan iborat. Xususan, 30-bandning o‘zi 2026-yil 5-martdagi 93-son qaror bilan kiritilgan.
Mazkur faoliyat turlarini tushunishni qulaylashtirish uchun ushbu faoliyatlarni mazmuniga qarab bir necha yirik yo‘nalishga ajratish mumkin:
| Yo‘nalish | Umumiy mazmuni |
|---|---|
| Dasturiy mahsulotlar | dasturiy ta’minotni ishlab chiqish, joriy qilish, modifikatsiya qilish va unga xizmat ko‘rsatish |
| Axborot tizimlari va raqamli yechimlar | axborot tizimlari, platformalar, ma’lumotlar bazalari va boshqa raqamli mahsulotlarni yaratish |
| IT xizmatlari | axborot texnologiyalari bilan bog‘liq texnik va professional xizmatlar |
| Ma’lumotlarni qayta ishlash | ma’lumotlarni yig‘ish, qayta ishlash, saqlash va tegishli raqamli infratuzilmadan foydalanish |
| IT-ta’lim | axborot texnologiyalari bo‘yicha o‘qitish va tegishli ta’lim xizmatlari |
| BPO va masofaviy xizmatlar | biznes jarayonlarini masofadan bajarish va eksportga yo‘naltirilgan xizmatlarning ayrim turlari |
| Raqamli platformalar va boshqa yangi yo‘nalishlar | qonunchilikka keyinchalik kiritilgan, raqamli iqtisodiyotning yangi biznes modellarini qamrab oluvchi faoliyatlar |
30 ta faoliyatni alohida tekshirish kerak.
Bu yerda yana bir muhim qoida bor. Nizomning 9-bandiga ko‘ra, talabgor 2-ilovadagi bir yoki bir nechta faoliyat turini amalga oshirishni nazarda tutishi mumkin.
Demak, bitta kompaniya faqat bitta yo‘nalishni tanlashga majbur emas. Masalan, uning biznes modeli bir vaqtning o‘zida dasturiy mahsulot ishlab chiqish va ushbu mahsulot bilan bog‘liq xizmatlarni ko‘rsatishni nazarda tutishi mumkin. Bunday holatda biznes-rejada tegishli faoliyatlarning har biri aniq ko‘rsatilishi va asoslantirilishi kerak.
Aynan shu nuqtada biznes-reja bilan faoliyat turi bir-biriga bog‘lanadi.
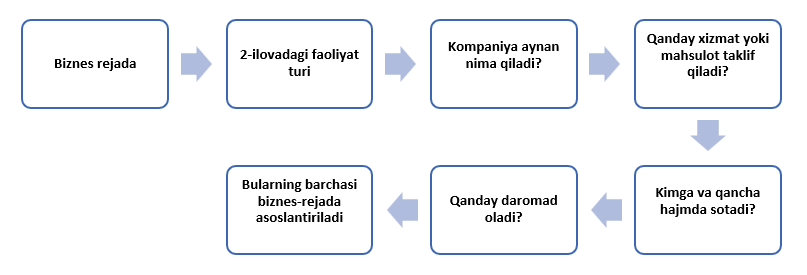
Demak, yaxshi biznes-rejada uchta narsa bir-biriga mos tushishi kerak:
| 2-ilovadagi faoliyat → real biznes modeli → rejalashtirilayotgan daromad. |
|---|
Masalan, kompaniya 2-ilovadagi muayyan IT faoliyatini ko‘rsatib, biznes-rejada aslida undan butunlay boshqa xizmat orqali daromad olishni rejalashtirayotgan bo‘lsa, hujjatlar o‘rtasida mazmuniy nomuvofiqlik paydo bo‘ladi.
Nizom ham biznes-rejada ro‘yxatda ko‘rsatilgan bir yoki bir nechta faoliyatni amalga oshirish bo‘yicha aniq tadbirlar, sotish uchun mo‘ljallangan xizmat turlari va ularning hajmi, ularni amalga oshirish zaruratining asoslanishi, loyihaning monetizatsiya modeli hamda rejalashtirilayotgan moliyaviy-iqtisodiy natijalar ko‘rsatilishini talab qiladi. Biznes-rejaning shakli va unga qo‘yiladigan talablar esa Direksiya tomonidan tasdiqlanadi.
Shu sababli “faoliyatimiz 2-ilovaga kiradi” deyishning o‘zi yetarli emas. Kompaniya biznes-rejada qaysi bandga kirishini real biznes modeli bilan ko‘rsata olishi kerak.
30-band uchun alohida tartib mavjud
Ro‘yxatdagi barcha faoliyatlarga bir xil yondashuv qo‘llanmaydi. Bunga 2026-yilda kiritilgan 30-band yaxshi misol. U Internet jahon axborot tarmog‘ida, jumladan xorijiy ijtimoiy tarmoqlar, messenjerlar va videoxostinglarda veb-sayt ko‘rinishidagi, tahririy-noshirlik ishlovidan o‘tgan yangiliklar, tahliliy va ma’rifiy materiallarni joylashtiradigan ommaviy axborot vositalari faoliyati bilan bog‘liq.
| 30-band bo‘yicha mezon | Talab |
|---|---|
| Obunachilar yoki noyob foydalanuvchilar | kamida 1 mln |
| Kunlik tashrif | kamida 50 ming foydalanuvchi |
| Xodimlar | kamida 25 nafar |
| Oylik daromad | kamida 500 mln so‘m |
| Huquqiy maqom | OAV sifatida davlat ro‘yxatidan o‘tganlik guvohnomasi bo‘lishi kerak |
Bundan tashqari, 30-band bo‘yicha rezidentlik olishga topshirilgan biznes-rejalarni ko‘rib chiqishda ham maxsus mexanizm mavjud. Hujjatlar Direksiya tomonidan tegishli Departamentga uch ish kuni ichida yuboriladi, Departament esa biznes-rejani o‘n ish kuni ichida ko‘rib chiqib, uning 30-banddagi faoliyat turiga muvofiqligi yoki nomuvofiqligi haqida xulosa beradi.
Bu misolning o‘zi rezidentlikda faoliyat turini to‘g‘ri aniqlash qanchalik muhimligini ko‘rsatadi.
IT Park rezidentligi uchun ariza qanday beriladi?
Faoliyat turi aniqlanib, biznes-reja tayyor bo‘lgach, keyingi qadam — rezidentlik uchun ariza berish. Nizomning 10-bandiga ko‘ra, ariza veb-portal orqali beriladi. Arizaga yuridik shaxs IT Park rezidenti sifatida amalga oshirishni taklif qilayotgan biznes-reja ilova qilinadi.
Bu yerda tadbirkor uchun muhim kafolat ham mavjud: rezident maqomini olish uchun murojaat qilgan yuridik shaxsdan Nizomda nazarda tutilmagan hujjatlarni talab qilishga yo‘l qo‘yilmaydi.
Hujjatda kamchilik aniqlansa, darhol rad etiladimi?
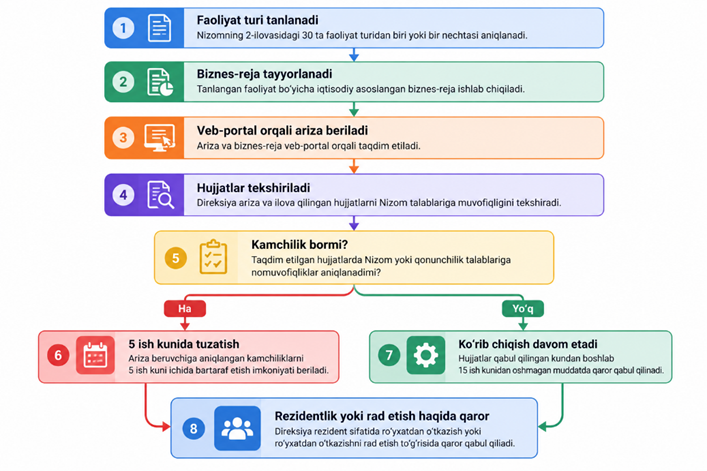
Har doim ham emas. Agar taqdim etilgan hujjatlarda Nizom yoki qonunchilik talablariga nomuvofiqlik aniqlansa, ariza beruvchiga uni tuzatish imkoniyati beriladi. Bunday kamchiliklar 5 ish kuni ichida bartaraf etilib, hujjatlar qayta taqdim qilinishi mumkin.
Agar shu muddatda nomuvofiqliklar bartaraf etilmasa, Direksiya arizani qabul qilishni rad etishga haqli. Demak, hujjat topshirish bosqichini quyidagicha tasvirlash mumkin:
Yana bir qiziq huquqiy jihat bor. Yuridik shaxs veb-portaldagi barcha zarur shakllarni to‘ldirib ariza yuborishi, agar keyinchalik uni rezident sifatida ro‘yxatdan o‘tkazish to‘g‘risida qaror qabul qilinsa, IT Park rezidenti faoliyati shartlari to‘g‘risidagi shartnomani tuzishga rozilik sifatida baholanadi. Mazkur shartnoma ommaviy oferta shaklida bo‘lishi Nizomda nazarda tutilgan.
Bundan tashqari, ariza beruvchi ariza bergan paytdan boshlab 3 ish kuni davomida, bu haqda Direksiyani yozma ravishda xabardor qilib, o‘z arizasini qaytarib olish huquqiga ega.
Ariza qancha muddatda ko‘rib chiqiladi?
Bu savol rezidentlikka murojaat qilayotgan kompaniya uchun eng muhim amaliy masalalardan biri. Nizomning 13-bandiga ko‘ra, Direksiya taqdim etilgan hujjatlarni ko‘rib chiqib, 10-bandda nazarda tutilgan hujjatlar qabul qilingan kundan boshlab 15 ish kunidan oshmagan muddatda ikkita qarordan birini qabul qiladi:
rezident sifatida ro‘yxatdan o‘tkazish yoki ro‘yxatdan o‘tkazishni rad etish.
Shuning uchun umumiy tartibni quyidagicha jamlash mumkin:
| Bosqich | Muddat |
|---|---|
| Arizani veb-portal orqali berish | Ariza beruvchining tashabbusi bilan |
| Hujjatlardagi aniqlangan kamchiliklarni tuzatish | 5 ish kuni |
| Berilgan arizani qaytarib olish imkoniyati | ariza berilgandan boshlab 3 ish kuni |
| Rezidentlik yoki rad etish haqida qaror | hujjatlar qabul qilingan kundan boshlab 15 ish kunidan oshmaydi |
Bu yerda 15 ish kunini ariza berilgan har qanday holatda darhol boshlanadigan muddat deb tushunmaslik kerak. Nizom uni aynan tegishli hujjatlar qabul qilingan kun bilan bog‘lagan.
30-band bo‘yicha qo‘shimcha bosqich mavjud
Oldingi qismda ko‘rganimizdek, Nizom 2-ilovasining 30-bandida nazarda tutilgan OAV faoliyati bo‘yicha alohida tartib mavjud. Bunday holatda ariza va hujjatlar Direksiya tomonidan tegishli Departamentga 3 ish kuni ichida yuboriladi. Departament esa biznes-rejani 10 ish kuni ichida ko‘rib chiqib, uning 30-banddagi faoliyat turiga muvofiq yoki nomuvofiqligi haqida xulosa beradi.
Shuning uchun 30-band bo‘yicha murojaat qilayotgan yuridik shaxs umumiy tartib bilan bir qatorda ushbu maxsus baholash mexanizmini ham hisobga olishi kerak.
Rezident maqomini olgandan keyin qanday majburiyatlar mavjud?
IT Park rezidenti bo‘lish bilan jarayon tugamaydi. Rezident keyingi faoliyati davomida ham Nizom va rezident faoliyati shartlari to‘g‘risidagi shartnomada belgilangan talablarni bajarishi kerak.
Xususan, rezident tasdiqlangan faoliyat yo‘nalishlari doirasida ishlashi, Direksiyaga belgilangan hisobotlarni taqdim etishi va nazarda tutilgan ajratmalarni amalga oshirishi lozim. Ayrim faoliyat turlari uchun maxsus talablar ham mavjud. Masalan, IT sohasidagi ta’lim doirasida xorijiy tillarni o‘qitishdan tushadigan mablag‘lar IT-ta’limdan olinadigan yillik umumiy daromadning 40 foizidan oshmasligi kerak.
Shuning uchun rezidentlikni ikki bosqichga ajratish mumkin:
| Rezidentlikni olish | Rezidentlikni saqlab qolish |
|---|---|
| Mos faoliyat turini tanlash | Tasdiqlangan faoliyat doirasida ishlash |
| Biznes-reja taqdim etish | Shartnoma talablariga rioya qilish |
| Ariza berish | Hisobot va boshqa majburiyatlarni bajarish |
| Direksiya qarorini olish | Belgilangan ajratmalarni amalga oshirish |
Qachon rezident maqomidan mahrum bo‘lish mumkin?
Rezidentlik doimiy va hech qanday shartsiz beriladigan maqom emas. Kompaniya rezidentlik talablarini buzsa, uning maqomidan mahrum qilinishi masalasi yuzaga kelishi mumkin. Amaliy nuqtai nazardan, ayniqsa, rezidentlik uchun tasdiqlangan faoliyatdan chetga chiqish, shartnoma bo‘yicha majburiyatlarni bajarmaslik, hisobot va ajratmalar bilan bog‘liq talablarni buzish xavf tug‘diradi.
Shu sababli kompaniya uchun asosiy qoida oddiy: Rezidentlikni olish uchun biznes-reja qanday muhim bo‘lsa, rezidentlikni saqlab qolish uchun amaldagi faoliyatning shu biznes-reja va ruxsat etilgan faoliyat yo‘nalishlariga mosligi ham shunchalik muhim.
Rezident maqomidan mahrum bo‘lishning eng jiddiy oqibatlaridan biri esa kompaniyaning ushbu maqom bilan bog‘liq soliq va bojxona imtiyozlaridan foydalanish imkoniyatiga ta’sir qilishidir.
IT Park rezidentlariga qanday soliq va bojxona imtiyozlari beriladi?
Rezidentlikning asosiy afzalliklaridan biri — maxsus soliq va bojxona rejimidir. Ushbu imtiyozlar Nizomning 25–30-bandlari hamda Prezidentning 2017-yil 30-iyundagi PF–5099-son Farmoni asosida qo‘llaniladi.
Asosiy imtiyozlarni quyidagicha jamlash mumkin:
| Imtiyoz | Mazmuni |
|---|---|
| Soliqlar | Rezidentlar barcha turdagi soliqlar va davlat maqsadli jamg‘armalariga majburiy ajratmalar, shuningdek ijtimoiy soliqni to‘lashdan ozod etiladi |
| Bojxona to‘lovlari | O‘zbekistonda ishlab chiqarilmaydigan va o‘z ehtiyoji uchun olib kiriladigan ayrim uskunalar, butlovchi qismlar, detallar, uzellar, texnologik hujjatlar va dasturiy ta’minot vositalari bojxona to‘lovlaridan ozod qilinadi. Bojxona yig‘imlari bundan mustasno |
| Xodimlarning daromad solig‘i | Rezident bilan mehnat shartnomasi asosida ishlaydigan xodimlarning mehnatga haq to‘lash tarzidagi daromadlariga 7,5 foizlik JShDS stavkasi qo‘llaniladi |
| Eksport qiluvchi rezidentlar | Eksport hajmiga qarab Direksiyaga to‘lanadigan oylik ajratmalar kamaytirilishi mumkin |
Mazkur soliq va bojxona imtiyozlari PF–5099-son Farmonga ko‘ra 2028-yil 1-yanvargacha amal qilishi nazarda tutilgan.
Xodimlar uchun ham alohida imtiyoz bor
Imtiyoz faqat kompaniyaning o‘ziga taalluqli emas. IT Park rezidenti bilan mehnat shartnomasi tuzgan xodimlarning ish haqi tarzidagi daromadlariga 7,5 foiz miqdoridagi JShDS stavkasi qo‘llaniladi. Bundan tashqari, ushbu daromadlar soliq solish maqsadida aniqlanadigan jismoniy shaxsning umumiy yillik daromadi tarkibiga kiritilmaydi.
Eksport ko‘paygan sari Direksiyaga ajratma kamayishi mumkin
Eksportga ishlaydigan rezidentlar uchun yana bir preferensiya mavjud. Agar eksport qilingan tovarlar va xizmatlar hajmi 12 oy davomida:
- 10 mln AQSH dollaridan oshsa — Direksiyaga har oy o‘tkaziladigan ajratma 25 foizga kamaytiriladi;
- 20 mln AQSH dollaridan oshsa — ajratma 50 foizgacha kamaytiriladi.
Bu ayniqsa xizmatlarini xorijiy buyurtmachilarga eksport qiladigan IT kompaniyalari uchun ahamiyatli.
Imtiyozlar qachondan qo‘llaniladi?
Rezident maqomi berilgan kun bilan barcha imtiyozlarning boshlanish sanasi bir xil emas. Nizomning 26-bandiga ko‘ra, soliq imtiyozlari yuridik shaxs Rezidentlarning yagona reyestriga kiritilgan oydan keyingi oyning 1-kunidan qo‘llaniladi.
Bojxona imtiyozlari esa alohida tartibda qo‘llanadi. Ya’ni rezident bo‘lishning o‘zi istalgan import tovarini bojxona to‘lovlarisiz olib kirish huquqini bermaydi. Tovar O‘zbekistonda ishlab chiqarilmaydigan, rezidentning o‘z ehtiyoji uchun olib kiriladigan tegishli uskuna, butlovchi qism, detal, uzel, texnologik hujjat yoki dasturiy ta’minot bo‘lishi va belgilangan tartibdagi ro‘yxat hamda ekspertiza talablariga javob berishi kerak.
Imtiyozli olib kirilgan uskunani boshqa maqsadda ishlatish mumkinmi?
Bu yerda ham cheklov mavjud. Agar bojxona to‘lovlaridan ozod qilingan tovarlardan ular erkin muomalaga chiqarilgan kundan boshlab uch yil davomida rezidentning o‘z ehtiyojidan tashqari maqsadda foydalanilganligi aniqlansa, tegishli bojxona imtiyozi summasi penya hisoblangan holda Davlat budjetiga undiriladi.
Shu sababli bojxona imtiyozini “IT Park rezidenti import bojini to‘lamaydi” degan qoida sifatida tushunish noto‘g‘ri.
Rezident maqomi yo‘qotilishi bilan imtiyozlardan foydalanish huquqi ham tugaydi.
Nizomga ko‘ra:
- soliq va majburiy ajratmalar bo‘yicha — rezident maqomi bekor qilingan oydan keyingi oyning 1-kunidan;
- bojxona to‘lovlari bo‘yicha — rezident maqomi bekor qilingan kundan boshlab imtiyozlar qo‘llanilmaydi.
Shu jihatdan IT Park rezidentligini faqat soliq imtiyozini olish vositasi sifatida ko‘rish to‘g‘ri emas. Kompaniya rezidentlikni olgandan keyin ham ruxsat etilgan faoliyat doirasida ishlashi va Nizomda belgilangan majburiyatlarni bajarib borishi kerak.
IT Park rezidentligi IT sohasida faoliyat yuritayotgan kompaniyalar uchun bir qator soliq va bojxona imtiyozlaridan foydalanish imkonini beradi. Biroq rezidentlikni olish uchun kompaniyaning faoliyati belgilangan yo‘nalishlarga mos kelishi, asoslangan biznes-reja taqdim etilishi va belgilangan tartibda ariza berilishi lozim. Eng muhimi, rezident maqomini olish bilan ish tugamaydi — berilgan imtiyozlardan foydalanish uchun rezidentlik talablari va majburiyatlariga faoliyat davomida ham rioya qilish zarur.